Les Éditions Langloÿs & Axelle Meiller
LE COIN DES EXPERTS
07 | Octobre 2026
Lorsque deux acquéreurs deviennent propriétaires de leur résidence principale en indivision ou pour le compte de la communauté existant entre eux, dans quelles hypothèses est-il possible de ne pas appliquer la hausse du taux de droits de mutation à titre onéreux ?
L'essentiel
Dans les départements appliquant un taux de droits de mutation à titre onéreux augmenté, les primo-accédants ne sont pas concernés par ce rehaussement. En cas de pluralité d’acquéreurs, seul celui répondant à cette définition peut bénéficier de cette mesure de faveur sous certaines conditions, des précisions ayant été apportées dans le BOFiP à ce sujet concernant les différents cas particuliers pouvant être rencontrés.
Le contexte
Les droits de mutation à titre onéreux (DMTO) ont été rehaussés dans de nombreux départements français. En effet, la plupart des conseils départementaux ont relevé le taux de la taxe de publicité foncière ou du droit d’enregistrement (CGI, art. 1594 D) au-delà de 4,50 % et dans la limite de 5 %, en application de l’article 116 de la loi de finances pour 2025. Cette possibilité concerne les actes passés et les conventions conclues entre le 1er avril 2025 et le 31 mars 2028.
- Par tempérament, cette hausse ne s’applique pas aux primo-accédants se portant acquéreurs de leur résidence principale. Ainsi, ceux-ci continuent d’être assujettis à un taux global de 5,80665 % au lieu de 6,32 % environ dans les départements concernés.
- Plusieurs zones d’ombre subsistaient concernant cette tolérance, notamment en présence de deux acquéreurs alors qu’un seul d’entre eux est primo-accédant. Publiés au BOFiP le 17 juin dernier, les commentaires administratifs y afférents apportent d’utiles compléments.
Les enjeux pratiques
Définition de primo-accédant : la non-application du taux rehaussé concerne les personnes physiques n’ayant pas été propriétaires de leur résidence principale ou n’ayant pas acquis les droits réels immobiliers de leur résidence principale dans le cadre d’un bail réel solidaire au cours des 2 dernières années précédant l’acquisition. Il existe des exceptions (titulaires d’une carte d’invalidité sous conditions notamment) : les couples d’acquéreurs mariés peuvent relever du taux non rehaussé si l’un d’eux entre dans le champ de ce cas de figure spécifique.
Définition de résidence principale : la condition de résidence principale est remplie lorsque le logement est occupé au moins huit mois par an.
Nature des droits acquis et précédemment détenus : seule l’acquisition de la pleine propriété d’un logement destiné à l’usage de la résidence principale relève de ce régime de faveur. Ainsi, un acquéreur ayant été usufruitier ou nu-propriétaire de sa résidence principale par le passé doit être considéré comme étant primo-accédant.
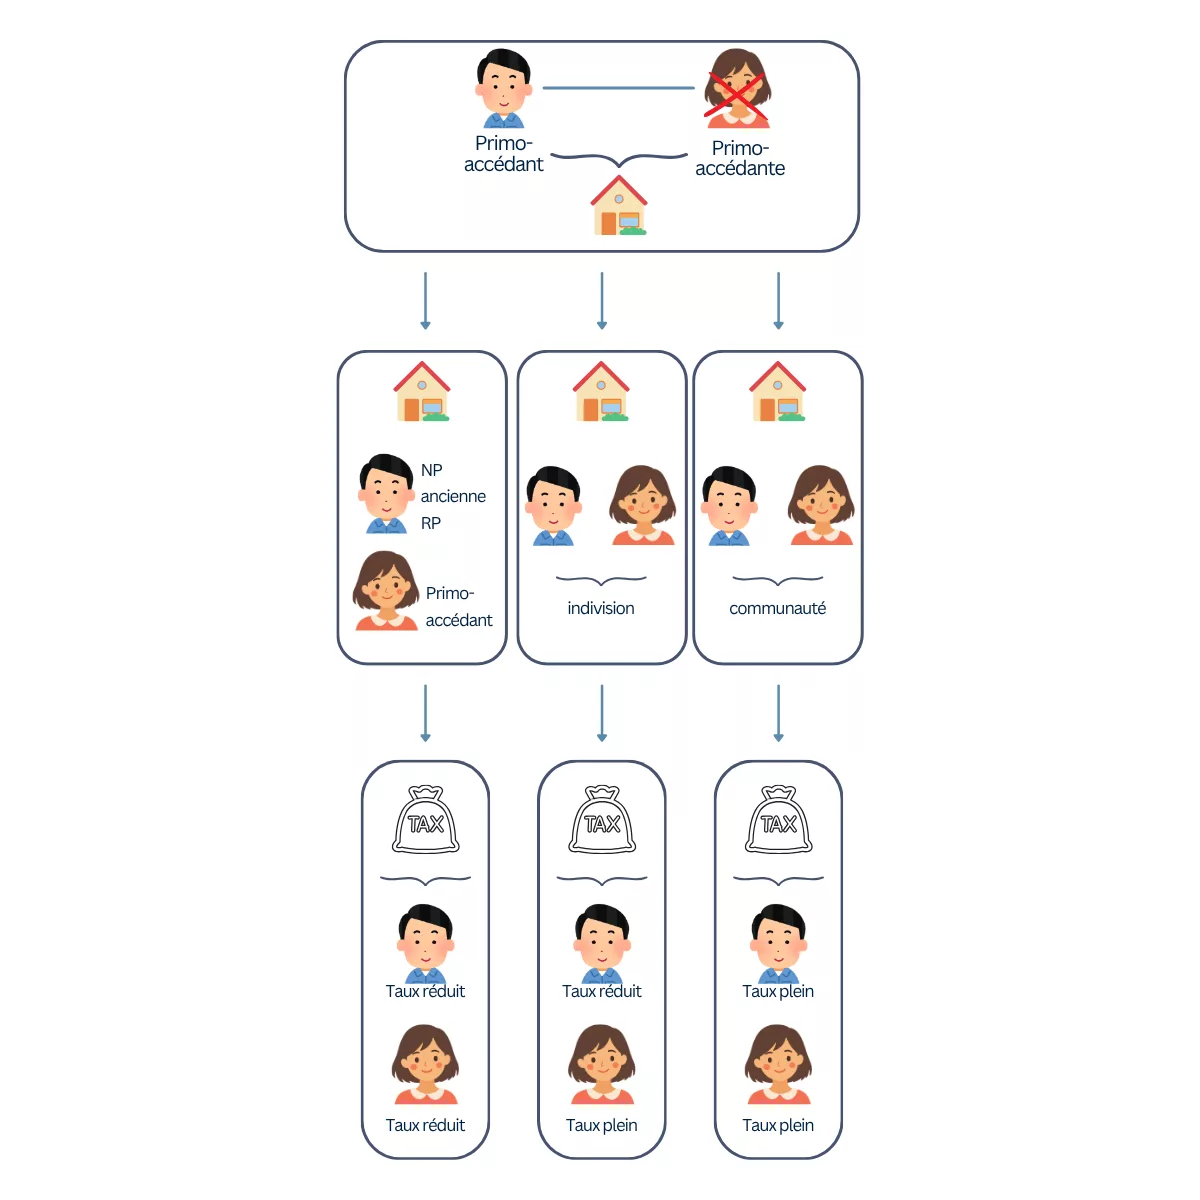
Application du taux réduit en présence de deux acquéreurs :
Acquisition en indivision : chaque acquéreur indivisaire répondant personnellement à la qualification de primo-accédant peut bénéficier de l’absence de hausse temporaire de DMTO à la hauteur de sa quote-part, cette règle concernant tant les concubins que les partenaires de Pacs et les époux mariés sous un régime séparatiste. Si les époux en situation d’indivision divorcent et que l’un deux souhaite acquérir sa nouvelle résidence principale dans les deux ans suivant son départ du domicile conjugal, il ne pourra pas répondre à la qualification de primo-accédant.
Acquisition par des époux mariés sous un régime de communauté : si celle-ci est réalisée pour le compte de la communauté, les deux membres du couple doivent répondre à la qualification de primo-accédant afin que la hausse temporaire de DMTO ne soit pas appliquée. En cas d’acquisition par un seul des époux, le taux réduit ne sera applicable que si l’acquisition est faite au moyen de fonds propres, par remploi ou subrogation de biens propres, par un époux primo-accédant et en prévoyant la double déclaration correspondante dans l’acte (Rép. min. n° 5129 : JOAN 16 sept. 2025, p. 8098, Berger).
Pour en savoir plus
sur le calcul des droits de mutation à titre onéreux
- Le simulateur émoluments déclaration de succession sur la Solution Digitale Langloÿs
- L’ouvrage Le Pratique II – Actes famille aux Éditions Langloÿs
Un mot sur l'auteure
Diplômée notaire et en gestion de patrimoine, Axelle Meiller est experte en droit patrimonial. Son double parcours lui confère un savoir-faire unique pour traiter de divers sujets patrimoniaux complexes, en matière de transmission ou de fiscalité notamment.
Elle exerce comme consultante et formatrice indépendante auprès des professionnels du droit et du chiffre. Son travail se distingue par une approche très pédagogique et pratique, visant à offrir des solutions concrètes face aux constantes évolutions législatives et jurisprudentielles.
Auteure reconnue dans diverses revues de référence, Axelle Meiller fournit aux professionnels du patrimoine les clés pour maîtriser les points complexes de l’ingénierie patrimoniale et faciliter leur activité au quotidien.